Cadeaux d'affaires : quelles règles et quels choix pour une PME ?
Déductibilité, TVA, relevé des frais généraux, codes anticorruption des clients, bon moment : comment une PME offre des cadeaux d'affaires utiles
Mi-décembre, la directrice commerciale d'une PME de maintenance industrielle ouvre le fichier clients. Quarante comptes actifs, une douzaine qui font le gros du chiffre d'affaires, trois appels d'offres en cours. Qui reçoit un cadeau, pour quel montant et avec quelle écriture comptable ?
La question revient chaque année dans les mêmes termes. Elle gagne à être tranchée une bonne fois avec le service comptable, plutôt que dans l'urgence de la dernière semaine avant les fêtes.
À qui offrir un cadeau d'affaires ?
Un cadeau d'affaires ne sert pas à faire connaître l'entreprise auprès de clients qui la connaissent déjà. Il entretient une relation. Les comptes récurrents, ceux qui pèsent dans le chiffre d'affaires ou qui vous recommandent, passent donc en premier. Un client perdu l'an dernier que vous espérez reconquérir aussi.
Le prospect en pleine négociation n'a en revanche rien à recevoir. Le geste ressemble trop à une pression commerciale et il est souvent lu ainsi, surtout quand un appel d'offres est ouvert.
Avec un grand compte, l'interlocuteur change parfois de poste en cours d'année. Mieux vaut alors adresser le cadeau au service plutôt qu'à une seule personne, quitte à choisir quelque chose qui se partage.
Ce que l'entreprise peut déduire
Côté impôt sur les bénéfices, un cadeau d'affaires est une charge déductible s'il est engagé dans l'intérêt de l'entreprise et si sa valeur reste raisonnable au regard de la relation commerciale. La facture et le nom du bénéficiaire doivent pouvoir être présentés en cas de contrôle.
La TVA obéit à une règle plus stricte. Elle n'est récupérable que si la valeur du cadeau ne dépasse pas un plafond par bénéficiaire et par an, emballage et frais d'envoi compris. Ce plafond est fixé à 73 euros TTC depuis 2021 et il est revu tous les cinq ans, d'où l'intérêt de vérifier le montant en vigueur avec votre expert-comptable. Pour un coffret, c'est la valeur de l'ensemble qui compte, pas celle de chaque article.
Une obligation déclarative s'ajoute au-delà d'un certain volume. Lorsque le total des cadeaux de l'exercice dépasse 3 000 euros, l'entreprise doit en indiquer le montant sur le relevé des frais généraux joint à sa déclaration de résultats. Les objets de faible valeur conçus spécialement pour la publicité échappent à ce relevé. Et c'est là qu'un objet marqué au logo de l'entreprise simplifie la vie du comptable bien plus qu'une caisse de grands crus.
Les clients qui ne peuvent pas accepter
Avant d'envoyer quoi que ce soit à un grand groupe, renseignez-vous sur sa politique interne. Les entreprises d'au moins 500 salariés dont le chiffre d'affaires dépasse 100 millions d'euros doivent, depuis la loi Sapin II, se doter d'un dispositif anticorruption et d'un code de conduite. Ce code encadre en général les cadeaux et invitations, parfois avec un plafond de valeur, parfois avec une obligation de déclaration.
Votre interlocuteur peut alors se retrouver à refuser le coffret ou à le signaler à son service conformité. Le plus simple reste de poser la question lors de la revue de compte annuelle. À défaut, un objet utile et de valeur modeste ne gêne personne.
Avec un client public, la prudence est encore plus de mise, les agents étant tenus par des règles déontologiques strictes sur ce qu'ils peuvent recevoir.
Coffret gourmand ou objet à votre marque ?
Le vin et le foie gras restent des classiques, sans être universels. Certains clients ne boivent pas d'alcool ou ne mangent pas de viande. Vous ne le savez pas forcément. Le coffret se consomme en une soirée et ne laisse ensuite aucune trace de l'entreprise qui l'a offert.
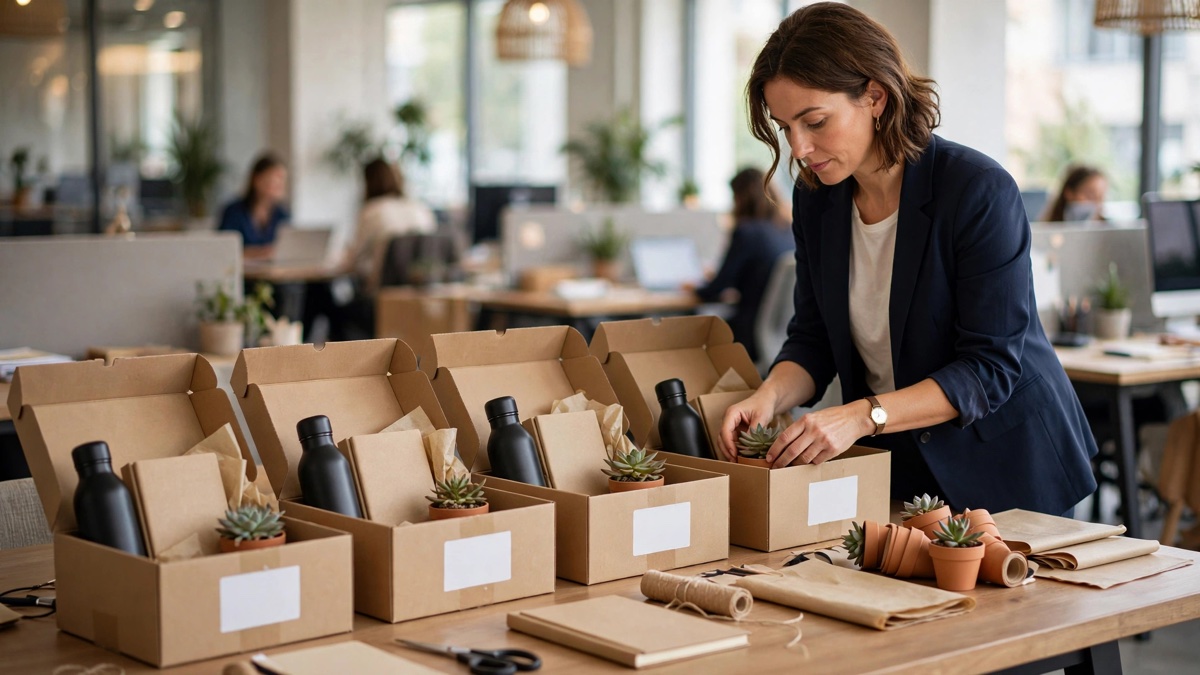
L'objet personnalisé joue sur la durée. Une gourde isotherme, un carnet de qualité ou un plaid posé dans une salle de réunion rappelle votre nom pendant des mois, à condition d'être assez réussi pour être gardé. Des fournisseurs d'objets publicitaires comme Cadoétik, sur https://cadoetik.com/, proposent des gammes fabriquées en France ou en Europe avec un marquage discret. C'est un argument quand le cadeau finit sur le bureau d'un acheteur attentif à l'origine des produits.
Les fournisseurs raisonnent en séries et les prix unitaires baissent avec la quantité. Une PME a donc intérêt à grouper ses besoins de l'année dans une même commande (cadeaux clients, accueil des visiteurs, salons, arrivée des nouveaux salariés) plutôt que de passer quatre petites commandes au fil des mois. Le surplus de décembre servira à l'accueil en mars si aucune date n'est imprimée à côté du logo.
Janvier plutôt que décembre ?
Le colis envoyé le 20 décembre arrive souvent dans des bureaux à moitié vides, au milieu de dizaines d'autres attentions. Celui qui arrive la deuxième semaine de janvier, avec des vœux signés par le dirigeant ou le commercial du compte, a le champ libre.
Le mot qui l'accompagne compte d'ailleurs plus que l'objet. Trois lignes qui citent un projet mené ensemble, une panne réglée un dimanche ou un chantier livré en avance suffisent à distinguer l'envoi d'un cadeau acheté en série.
Notez enfin qui a reçu quoi dans le CRM. L'année suivante, le même cadeau au même client se remarque plus qu'on ne le croit.
Partager cet article